
Qué hacer si te chocan y el otro conductor no tiene seguro en Uruguay
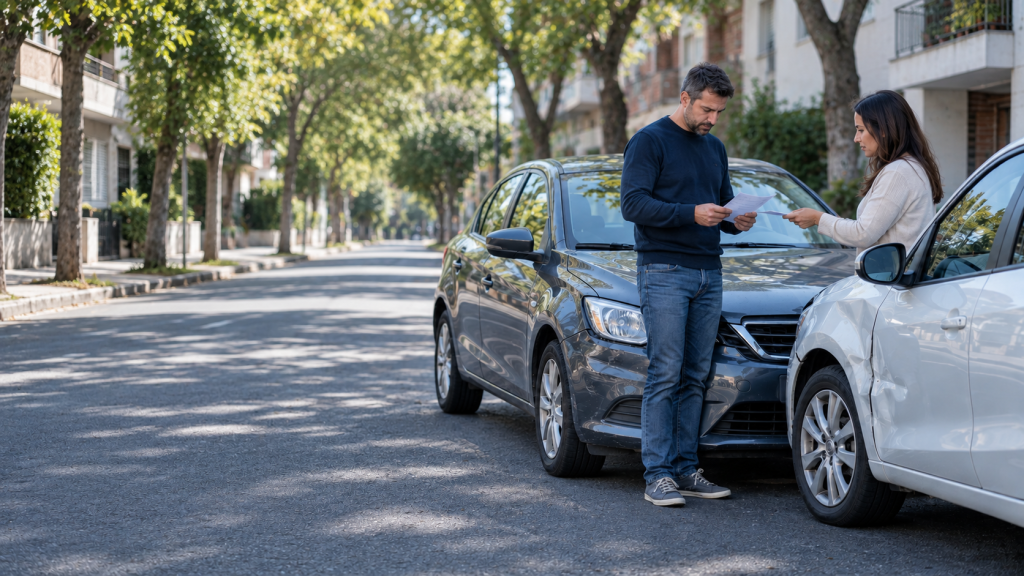
Estás manejando tranquilo y de repente te chocan. Te bajás, intercambiás datos con el otro conductor y ahí viene el golpe: no tiene seguro. O tiene solo el SOA, que no cubre los daños materiales de tu auto. ¿Y ahora? ¿Quién paga la reparación?
Es una situación más común de lo que parece y que genera mucha frustración. Acá te explicamos qué opciones tenés, paso a paso.
Lo primero: entender qué cubre el SOA (y qué no)
En Uruguay, el único seguro obligatorio para circular es el SOA (Seguro Obligatorio de Automotores), establecido por la Ley 18.412. El SOA cubre exclusivamente los daños físicos o la muerte que puedas causar a terceros en un accidente, hasta un tope de 250.000 UI por vehículo y por accidente.
El SOA no cubre los daños materiales de los vehículos involucrados, robos ni incendios. Tampoco cubre las lesiones del propietario, titular del seguro o conductor respecto del vehículo asegurado. Sin embargo, una persona lesionada podría tener derecho a reclamar como tercero frente al SOA del otro vehículo, según las circunstancias y exclusiones previstas por la ley.
Escenario 1: el otro conductor tiene SOA pero no tiene cobertura de daños materiales
Si sufriste lesiones físicas, podés presentar un reclamo ante la aseguradora del otro vehículo. Para hacerlo, deberás acreditar el accidente, el daño sufrido y tu derecho a recibir la indemnización mediante la documentación correspondiente, como la constancia policial y los informes médicos.
Para los daños materiales de tu vehículo, la situación es distinta. Como el SOA no los cubre, el reclamo es directamente contra la persona responsable. Tenés dos caminos: llegar a un acuerdo extrajudicial (el otro conductor se compromete a pagarte la reparación) o iniciar una acción judicial reclamando los daños y perjuicios.
El problema con la vía judicial es el tiempo y el costo. Incluso si ganás el juicio, cobrar depende de la capacidad de pago del otro conductor. Si la persona no tiene bienes ni ingresos embargables, la sentencia puede quedar en nada.
Escenario 2: el otro conductor directamente no tiene ningún seguro
Si el vehículo que te chocó circulaba sin SOA, los daños materiales de tu auto siguen siendo un reclamo directo contra la persona responsable.
En caso de lesiones físicas o fallecimiento, existe un régimen de Coberturas Especiales del SOA para accidentes causados por vehículos que no cuentan con el seguro obligatorio. El trámite se inicia ante UNASEV, que asigna una aseguradora para analizar el reclamo. Esta asignación no garantiza automáticamente el pago, ya que la compañía deberá evaluar la documentación y determinar si corresponde la indemnización.
Por eso, es fundamental reunir toda la información posible: constancia policial, fotos, matrícula del vehículo, datos del conductor, documentación médica y datos de testigos.
Y si vos tenés un buen seguro, ¿qué pasa?
Acá es donde se nota la diferencia entre tener solo el SOA y contar con una cobertura más completa. Si tu póliza incluye daños parciales por accidente, tu aseguradora puede cubrir la reparación de acuerdo con las condiciones contratadas y previa aplicación del deducible, si corresponde. Después, la compañía podrá reclamarle al responsable el dinero abonado mediante el mecanismo de subrogación.
En cambio, una cobertura que solo incluya responsabilidad civil, hurto, incendio o daño total no cubrirá una reparación parcial provocada por un choque. Por eso, es fundamental revisar exactamente qué riesgos, límites y deducibles contempla la póliza.
Paso a paso: qué hacer en el momento del choque
En el lugar del siniestro
Asegurate de que no haya heridos que necesiten atención inmediata. Si los hay, llamá al 911. Sacá fotos de todo: la posición de los vehículos, los daños, la patente del otro auto, las condiciones de la calle. Intercambiá datos con el otro conductor: nombre, cédula, patente, aseguradora (si tiene). Si hay testigos, pediles los datos de contacto.
La denuncia
Realizá la denuncia policial cuando haya personas lesionadas, desacuerdo sobre lo ocurrido, negativa a brindar los datos, fuga del otro conductor o cuando lo soliciten las autoridades o la aseguradora. Además, denunciá el siniestro ante tu compañía lo antes posible, respetando los plazos y el procedimiento establecidos en la póliza.
La reparación
Si tenés cobertura de daños propios, tu aseguradora te indicará cómo continuar con la inspección, reparación o indemnización, de acuerdo con las condiciones de la póliza. Si no la tenés, deberás gestionar la reparación por tu cuenta y reclamarle el costo a la persona responsable.
Conclusión
Que te choquen ya es malo. Que encima el otro no tenga seguro lo hace peor. Contar con una cobertura que incluya daños propios por accidente te brinda una protección mucho mayor, porque evita que la reparación dependa exclusivamente de la voluntad o solvencia del responsable.
Si hoy tenés solo el SOA o una cobertura básica y querés saber cuánto costaría subir a una protección más completa, podés cotizar y comparar en Segurarse. A veces la diferencia de precio es menor de lo que pensás, y la tranquilidad que da es enorme.
 Libreta por puntos en Uruguay cómo funciona el nuevo sistema.
 Seguro de auto en Uruguay: coberturas disponibles.
 Qué accidentes no cubre el seguro de auto en Uruguay
 Cuánto cuesta un seguro de auto en Uruguay
 Dónde y cómo comprar repuestos para el auto: qué tener en cuenta antes de elegir
 Diferencias entre coberturas obligatorias y optativas en seguros de autos