
Accidentes de moto en Uruguay: qué cubre tu seguro y qué no
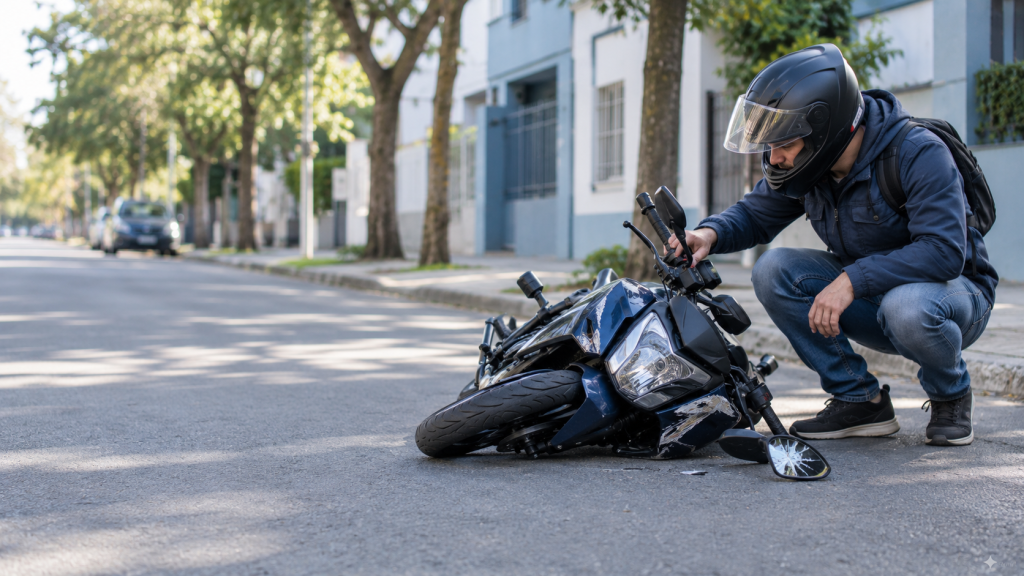
Las motos son uno de los medios de transporte con mayor participación en la siniestralidad vial de Uruguay. Según el Informe Semestral de Siniestralidad Vial 2026 de UNASEV, el 64% de las personas lesionadas circulaba en moto y los motociclistas representaron aproximadamente la mitad de las víctimas fatales. Estos datos colocan a las motos en el centro del problema y del debate sobre seguridad vial.
Pero cuando llega el momento del accidente, muchos motociclistas descubren que su seguro no cubre lo que pensaban. Acá te explicamos qué sí y qué no, según cada tipo de cobertura.
El SOA: lo mínimo obligatorio
El SOA (Seguro Obligatorio de Automotores) es el piso legal para circular en moto en Uruguay. La Ley 18.412 lo exige para todos los vehículos motorizados, incluidas las motocicletas.
Qué cubre
El SOA cubre las lesiones físicas o el fallecimiento de terceras personas como consecuencia de un accidente en el que intervenga el vehículo asegurado, hasta un máximo de 250.000 UI por vehículo y por accidente.
Qué NO cubre
El SOA de tu moto no cubre sus daños materiales ni las lesiones del propietario, titular del seguro o conductor respecto de ese vehículo. Si otro vehículo intervino en el accidente, podrías tener derecho a reclamar por tus lesiones frente al SOA correspondiente, según las circunstancias y exclusiones previstas por la ley.
Circular solo con SOA significa estar cubierto apenas por el mínimo legal. En un accidente, los daños de tu moto, casco y demás bienes personales quedan fuera de esta cobertura. Tus propias lesiones tampoco están cubiertas por el SOA de la moto que conducís.
Responsabilidad Civil ampliada (RC)
Un escalón por encima del SOA. Según el plan contratado, una cobertura de Responsabilidad Civil puede ampliar los límites del SOA e incorporar daños materiales ocasionados a terceros. Los montos, riesgos incluidos y exclusiones dependen de cada póliza. Si ocasionás daños al vehículo de otra persona, la cobertura puede responder dentro de los límites y condiciones contratados.
Qué cubre
Todo lo del SOA más los daños materiales que le causes a terceros: vehículos, propiedades, bienes.
Qué NO cubre
Tu propia moto y tus propias lesiones. El mismo punto ciego que el SOA, pero con mejor protección hacia los demás.
Cobertura Triple
Es la alternativa más completa de las tres. Además del SOA y la Responsabilidad Civil, incorpora protección para la propia moto frente a hurto o rapiña e incendio.
Qué cubre
Incluye el SOA, la Responsabilidad Civil por daños personales y materiales ocasionados a terceros, el hurto o rapiña total o parcial y el incendio total o parcial de la moto. El alcance exacto y los deducibles dependerán de la póliza contratada.
Qué NO cubre
No cubre los daños propios provocados por un choque o una caída. Si perdés el control de la moto, chocás contra otro vehículo o sufrís daños en un accidente, la reparación sigue quedando a tu cargo.
Tres situaciones concretas y cómo responde cada cobertura
Te caés solo en una curva y la moto se rompe
SOA, Responsabilidad Civil y Triple no cubren la reparación de tu moto.
Te roban la moto estacionada en la calle
SOA y Responsabilidad Civil no cubren el hurto. La cobertura Triple puede cubrir el hurto o la rapiña total o parcial, según las condiciones contratadas.
Un auto te choca y el conductor tiene seguro
Si el otro conductor resulta responsable y cuenta con una cobertura que incluya daños materiales a terceros, podés presentar el reclamo ante su aseguradora. Si solo tiene SOA, la reparación de tu moto no está cubierta y deberás reclamarle directamente al responsable. La cobertura Triple tampoco cubre los daños propios por choque.
El casco, el acompañante y el alcohol: tres puntos críticos
Conducir bajo los efectos del alcohol suele estar expresamente excluido de las pólizas. La falta de casco, además de ser una infracción grave, también puede afectar un reclamo, especialmente cuando tenga relación con las lesiones sufridas. La consecuencia concreta dependerá de las condiciones de la póliza y del análisis del siniestro.
La cobertura del acompañante debe analizarse según las circunstancias del accidente y las exclusiones establecidas por la Ley 18.412. Algunas pólizas pueden incorporar una cobertura de accidentes personales para el conductor y el acompañante, con límites y condiciones específicos. Por eso, conviene verificar expresamente si el plan contratado la incluye.
Conclusión
Con los motociclistas representando el 64% de las personas lesionadas durante el primer semestre de 2026, la pregunta no es si conviene tener un buen seguro, sino qué tan cubierto estás si mañana te toca.
Contar únicamente con el SOA significa cumplir con el mínimo legal, pero no proteger tu moto. La Responsabilidad Civil amplía la protección frente a los daños que puedas ocasionarles a otras personas, mientras que la cobertura Triple suma respaldo ante hurto, rapiña e incendio. Cotizá en Segurarse y compará las opciones disponibles. La diferencia entre una cobertura básica y una que realmente te proteja puede ser mucho más chica de lo que pensás.
 Cómo cotizar tu seguro de moto en Uruguay: guía paso a paso
 Requisitos para circular en moto en Uruguay: documentación, seguridad y seguro obligatorio
 Repuestos de moto: los 5 mejores lugares para comprar online según la IA
 Seguro de moto todo riesgo
 SOA moto: ¿qué cubre el seguro básico?
 Cómo calcular cuánto pagarás por un seguro de moto